Domain berufsunfaehigkeit-bonn.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-bonn.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-bonn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-bonn.de kaufen?
Warum bezeichnen die Amerikaner gesetzliche Versicherungen als "Free Healthcare"?
Die Amerikaner bezeichnen gesetzliche Versicherungen als "Free Healthcare", weil sie oft nicht verstehen, dass sie durch ihre Steuern und Versicherungsbeiträge für diese Leistungen bezahlen. Sie sehen die Versicherung als "kostenlos" an, da sie keine direkten Zahlungen bei der Inanspruchnahme von medizinischen Leistungen leisten müssen. Dies führt zu dem Missverständnis, dass das Gesundheitswesen in den USA tatsächlich kostenlos ist. **
Wann greift die gesetzliche Berufsunfähigkeitsversicherung?
Die gesetzliche Berufsunfähigkeitsversicherung greift, wenn eine Person aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, ihren Beruf auszuüben. Dabei muss die Berufsunfähigkeit ärztlich festgestellt und von der Versicherung anerkannt werden. Die Leistungen können je nach Vertragshöhe und -bedingungen unterschiedlich ausfallen, beispielsweise in Form einer monatlichen Rente oder einer einmaligen Kapitalzahlung. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und die versicherte Person die vereinbarten Kriterien erfüllt, um Leistungen zu erhalten. Es empfiehlt sich daher, die genauen Bedingungen der Berufsunfähigkeitsversicherung sorgfältig zu prüfen. **

Ähnliche Suchbegriffe für Gesetzliche Versicherungen
Top-Angebote
Produkte zum Begriff Gesetzliche Versicherungen:
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)9,15 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind gesetzliche Versicherungen und welche gibt es in Deutschland?
Gesetzliche Versicherungen sind Versicherungen, die gesetzlich vorgeschrieben sind und in der Regel von allen Bürgern in einem bestimmten Land abgeschlossen werden müssen. In Deutschland gibt es verschiedene gesetzliche Versicherungen, wie die Krankenversicherung, die Rentenversicherung, die Arbeitslosenversicherung und die Pflegeversicherung. Diese Versicherungen dienen dazu, bestimmte Risiken abzusichern und den Versicherten einen finanziellen Schutz zu bieten. **
-
Inwieweit kann die Optimierung meiner Versicherungen dazu beitragen, meine finanzielle Sicherheit und Absicherung zu verbessern?
Durch die Optimierung meiner Versicherungen kann ich sicherstellen, dass ich für alle Risiken angemessen abgesichert bin. Dadurch minimiere ich finanzielle Risiken im Falle von Unfällen, Krankheit oder anderen unvorhergesehenen Ereignissen. Eine gut durchdachte Versicherungsstrategie kann meine finanzielle Sicherheit langfristig verbessern. **
-
Welche Leistungen bietet die gesetzliche Krankenkasse und gibt es Möglichkeiten, zusätzliche private Versicherungen abzuschließen?
Die gesetzliche Krankenkasse bietet die grundlegende medizinische Versorgung wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Es gibt die Möglichkeit, zusätzliche private Versicherungen abzuschließen, um Leistungen wie Chefarztbehandlung, Einzelzimmer im Krankenhaus oder alternative Heilmethoden abzudecken. Diese Zusatzversicherungen können individuell je nach Bedarf und Budget gewählt werden. **
-
Welche Leistungen bietet die gesetzliche Krankenkasse und wie kann man von zusätzlichen Versicherungen profitieren?
Die gesetzliche Krankenkasse bietet grundlegende Leistungen wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Zusätzliche Versicherungen können zusätzliche Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen abdecken. Durch den Abschluss von Zusatzversicherungen können Versicherte ihren Versicherungsschutz individuell erweitern und von besseren Leistungen profitieren. **


Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig wird, unabhängig von der Berufstätigkeit. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf die Beruf **
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig ist, unabhängig von seinem Beruf. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf den Verlust der Arbeitsf **
Top-Angebote
Produkte zum Begriff Gesetzliche Versicherungen:
-
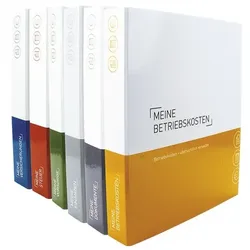
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)9,15 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Warum bezeichnen die Amerikaner gesetzliche Versicherungen als "Free Healthcare"?
Die Amerikaner bezeichnen gesetzliche Versicherungen als "Free Healthcare", weil sie oft nicht verstehen, dass sie durch ihre Steuern und Versicherungsbeiträge für diese Leistungen bezahlen. Sie sehen die Versicherung als "kostenlos" an, da sie keine direkten Zahlungen bei der Inanspruchnahme von medizinischen Leistungen leisten müssen. Dies führt zu dem Missverständnis, dass das Gesundheitswesen in den USA tatsächlich kostenlos ist. **
-
Wann greift die gesetzliche Berufsunfähigkeitsversicherung?
Die gesetzliche Berufsunfähigkeitsversicherung greift, wenn eine Person aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, ihren Beruf auszuüben. Dabei muss die Berufsunfähigkeit ärztlich festgestellt und von der Versicherung anerkannt werden. Die Leistungen können je nach Vertragshöhe und -bedingungen unterschiedlich ausfallen, beispielsweise in Form einer monatlichen Rente oder einer einmaligen Kapitalzahlung. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und die versicherte Person die vereinbarten Kriterien erfüllt, um Leistungen zu erhalten. Es empfiehlt sich daher, die genauen Bedingungen der Berufsunfähigkeitsversicherung sorgfältig zu prüfen. **
-
Was sind gesetzliche Versicherungen und welche gibt es in Deutschland?
Gesetzliche Versicherungen sind Versicherungen, die gesetzlich vorgeschrieben sind und in der Regel von allen Bürgern in einem bestimmten Land abgeschlossen werden müssen. In Deutschland gibt es verschiedene gesetzliche Versicherungen, wie die Krankenversicherung, die Rentenversicherung, die Arbeitslosenversicherung und die Pflegeversicherung. Diese Versicherungen dienen dazu, bestimmte Risiken abzusichern und den Versicherten einen finanziellen Schutz zu bieten. **
-
Inwieweit kann die Optimierung meiner Versicherungen dazu beitragen, meine finanzielle Sicherheit und Absicherung zu verbessern?
Durch die Optimierung meiner Versicherungen kann ich sicherstellen, dass ich für alle Risiken angemessen abgesichert bin. Dadurch minimiere ich finanzielle Risiken im Falle von Unfällen, Krankheit oder anderen unvorhergesehenen Ereignissen. Eine gut durchdachte Versicherungsstrategie kann meine finanzielle Sicherheit langfristig verbessern. **
Ähnliche Suchbegriffe für Gesetzliche Versicherungen
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen bietet die gesetzliche Krankenkasse und gibt es Möglichkeiten, zusätzliche private Versicherungen abzuschließen?
Die gesetzliche Krankenkasse bietet die grundlegende medizinische Versorgung wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Es gibt die Möglichkeit, zusätzliche private Versicherungen abzuschließen, um Leistungen wie Chefarztbehandlung, Einzelzimmer im Krankenhaus oder alternative Heilmethoden abzudecken. Diese Zusatzversicherungen können individuell je nach Bedarf und Budget gewählt werden. **
-
Welche Leistungen bietet die gesetzliche Krankenkasse und wie kann man von zusätzlichen Versicherungen profitieren?
Die gesetzliche Krankenkasse bietet grundlegende Leistungen wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Zusätzliche Versicherungen können zusätzliche Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen abdecken. Durch den Abschluss von Zusatzversicherungen können Versicherte ihren Versicherungsschutz individuell erweitern und von besseren Leistungen profitieren. **
-
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig wird, unabhängig von der Berufstätigkeit. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf die Beruf **
-
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig ist, unabhängig von seinem Beruf. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf den Verlust der Arbeitsf **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.